日本政策金融公庫の創業融資とは?
「補助金は後から入金される。でも創業直後は先にお金が要る」——そんな創業期の資金繰りを支えるのが、日本政策金融公庫(日本公庫)の融資制度です。国が100%出資する政府系金融機関で、民間銀行が実績を重視するのに対し、日本公庫は事業計画の妥当性・将来性を評価して融資を検討してくれるため、創業前・創業直後でも現実的に借りられる数少ない選択肢です。
まず知っておきたい制度変更
以前は「新創業融資制度」という制度名でしたが、2024年3月に廃止され、現在は「新規開業・スタートアップ支援資金」に統合されています。インターネット上には旧名称のまま解説している記事も多いため、情報が古くないか注意してください。
制度の基本情報
| 項目 | 内容 |
|---|---|
| 実施機関 | 日本政策金融公庫(国民生活事業) |
| 対象 | 新たに事業を始める方、または事業開始後税務申告を2期終えていない方 |
| 融資限度額 | 7,200万円(うち運転資金4,800万円) |
| 担保・保証人 | 創業期は原則無担保・無保証人 |
| 基準利率 | 年3.25〜4.65%(2026年3月時点、要件により金利優遇あり) |
制度改正で変わった3つのポイント(図解)
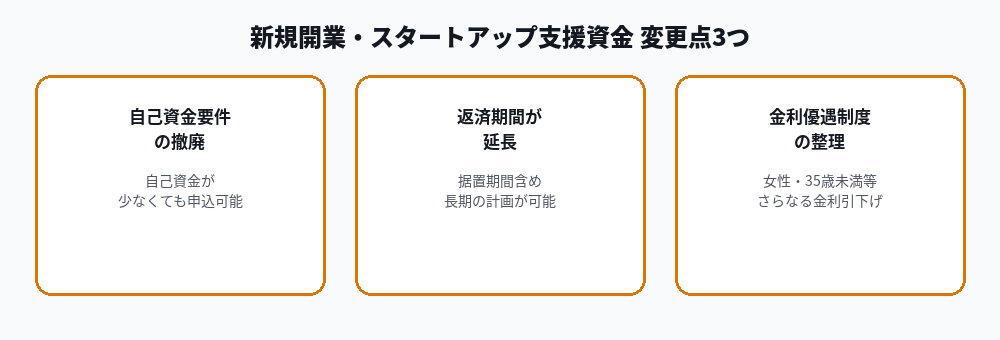
- 自己資金要件が撤廃:旧制度にあった「創業資金総額の10分の1以上の自己資金が必要」という形式要件がなくなり、自己資金が少なくても申し込めるようになりました
- 返済期間が延長:据置期間を含め、より長期の返済計画を組めるようになりました
- 金利優遇制度が整理:女性・35歳未満・55歳以上の方などを対象にした「創業支援貸付利率特例制度」により、さらなる金利引き下げが適用されます
金利優遇の仕組み(図解)
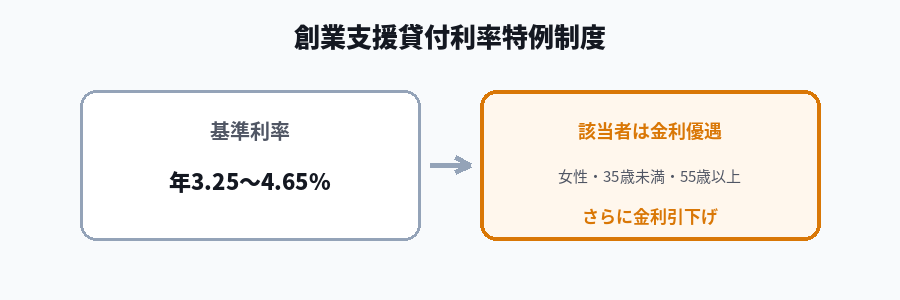
女性、35歳未満、または55歳以上の方が創業する場合、基準利率からさらに金利が引き下げられます。該当する方は必ず申請時に伝えるようにしましょう。
セーフティネット保証制度との違い
創業融資と混同されやすい制度に「セーフティネット保証制度」があります。こちらは信用保証協会が民間金融機関からの借入を保証する仕組みで、既に事業を行っている中小企業が、業績悪化等の一定要件を満たした場合に利用できる制度です。日本公庫の創業融資(直接融資)とは主体・対象が異なるため、自社の状況に応じて使い分けが必要です。
| 日本公庫の創業融資 | セーフティネット保証制度 | |
|---|---|---|
| 融資の主体 | 日本政策金融公庫が直接融資 | 民間金融機関が融資、信用保証協会が保証 |
| 主な対象 | 創業前・創業直後の事業者 | 既存の中小企業(業績悪化等の要件あり) |
| 利用場面 | 創業時の開業資金・運転資金 | 経営環境の変化への対応 |
審査で重視されるポイント
- 事業計画の具体性:売上・仕入・経費の見込みが根拠をもって説明できるか
- 自己資金の準備状況:要件は撤廃されたが、自己資金があるほど審査上有利に働く傾向は変わらない
- 創業する分野の経験:関連業務の実務経験があると説得力が増す
- 資金使途の明確さ:借りたお金を何に使うのか具体的に説明できるか
申請の流れ
- 最寄りの日本政策金融公庫支店、または「スタートアップサポートプラザ」(全国主要都市に開設)に相談
- 創業計画書を作成(公庫の指定様式あり)
- 必要書類(見積書、許認可証明等)を準備して申し込み
- 面談(事業内容・資金計画についてのヒアリング)
- 審査後、融資実行
申込先:日本政策金融公庫の公式サイトから、最寄りの支店またはインターネット申込みが可能です。
まとめ
- 日本政策金融公庫の創業融資は「新規開業・スタートアップ支援資金」に統合され、自己資金要件の撤廃など利用しやすい制度になった
- 創業期は原則無担保・無保証人で、最大7,200万円まで融資を受けられる
- 女性・35歳未満・55歳以上の方は金利優遇の対象になる
- 既存企業向けの「セーフティネット保証制度」とは対象・主体が異なるため、状況に応じた使い分けが必要
【PR】関連ツールの紹介
創業融資の審査では、事業計画書とあわせて資金繰り表の提出を求められることがあります。クラウド会計ソフトを使えば、創業後の帳簿管理から資金繰り表の作成までスムーズに進められます。
▶ マネーフォワード クラウド確定申告を無料で試してみる
※このリンクから申込みがあった場合、当方に紹介料が発生することがあります。
※本記事は2026年8月時点の公開情報をもとに作成しています。金利・融資条件は変更される可能性があるため、必ず日本政策金融公庫の公式サイトで最新情報をご確認ください。
コメント