セーフティネット貸付とは?
「取引先の急な倒産」「原材料費の高騰」「金融機関との取引状況の変化」——自社に非がなくても、外的な要因で一時的に資金繰りが苦しくなることがあります。そんなときに使えるのが、日本政策金融公庫のセーフティネット貸付です。34本目で紹介した「創業融資」が事業を始める人向けなのに対し、こちらは既に事業を行っている中小企業・個人企業が対象です。
3種類の融資制度(図解)
セーフティネット貸付は、原因別に3つの制度に分かれています。正式名称は「経営環境変化対応資金」で、この呼び方の方が公式サイトでは主に使われています。
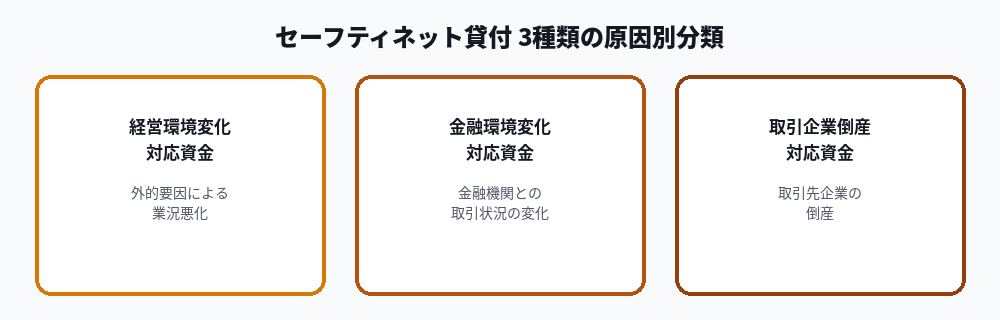
| 制度名 | 原因 |
|---|---|
| 経営環境変化対応資金 | 社会的・経済的環境の変化など外的要因による業況悪化 |
| 金融環境変化対応資金 | 金融機関との取引状況の変化による資金繰りの困難 |
| 取引企業倒産対応資金 | 取引先企業の倒産による経営困難 |
いずれも「一時的な悪化」であり、中長期的には業況の回復・発展が見込まれることが前提の融資制度です。
セーフティネット保証制度との違い(図解)
名前が似ている「セーフティネット保証制度」(信用保証協会の保証付き融資)と混同しやすいので、まず違いを整理します。
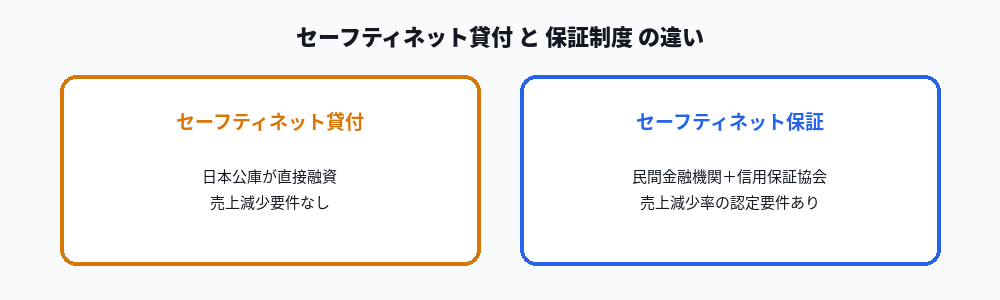
| セーフティネット貸付 | セーフティネット保証制度 | |
|---|---|---|
| 融資の主体 | 日本政策金融公庫が直接融資 | 民間金融機関が融資、信用保証協会が保証 |
| 金利 | 基準金利(優遇なし) | 保証料はかかるが、金融機関との交渉次第 |
| 売上減少の数値要件 | なし(外的要因による悪化であればよい) | 業種指定・売上減少率などの認定要件あり |
セーフティネット貸付は売上減少の具体的な数値要件がないため、まだ影響が緩やかな段階でも相談できる点が特徴です。
融資条件
| 項目 | 内容 |
|---|---|
| 融資限度額 | 別枠で4,800万円(国民生活事業)、中小企業事業は別途設定 |
| 融資期間 | 設備資金15年以内、運転資金8年以内(うち据置3年以内) |
| 金利 | 基準利率(固定金利) |
| 担保・保証人 | 相談に応じて弾力的に対応 |
既存の公庫融資と合わせて一本化する借換えにも対応しているため、複数の借入をまとめて返済負担を軽減したい場合にも活用できます。
申込みの流れ
- 最寄りの日本政策金融公庫支店に相談(電話または来店予約)
- 業況が悪化している状況を説明できる資料(試算表、売上推移等)を準備
- 借入申込書を提出
- 面談(資金使途、事業の見通しについてヒアリング)
- 審査後、融資実行
申込先:日本政策金融公庫の公式サイトから、最寄りの支店またはインターネット申込みが可能です。
利用する際の注意点
- 金利は基準利率が適用され、セーフティネット保証のような金利優遇・保証料減免はありません
- 「一時的な悪化」であることが前提のため、慢性的な赤字体質の場合は別の資金調達手段(リスケジュール等)を検討する必要があります
- 担保・保証人の要否はケースバイケースのため、事前に支店へ相談するのが確実です
まとめ
- セーフティネット貸付(正式名称:経営環境変化対応資金)は、外的要因で一時的に業況が悪化した中小企業向けの日本政策金融公庫の融資制度
- 原因別に3種類(経営環境変化・金融環境変化・取引企業倒産)に分かれている
- セーフティネット保証制度(信用保証協会)とは主体が異なり、売上減少の数値要件がない点が特徴
- 既存の公庫融資との借換え・一本化にも対応しており、資金繰りの安定化に活用できる
関連リンク
【PR】関連ツールの紹介
融資の相談と合わせて試算表・資金繰り表の作成を専門家に任せたい場合は、税理士への相談も選択肢です。
▶ 税理士紹介ネットワークで無料相談してみる
※これらのリンクから申込みがあった場合、当方に紹介料が発生することがあります。
※本記事は2026年8月時点の公開情報をもとに作成しています。融資条件は変更される可能性があるため、必ず日本政策金融公庫の公式サイトで最新情報をご確認ください。
コメント