賃上げ促進税制とは?
従業員の給与を引き上げた企業が、増加した給与支給額の一部を法人税(個人事業主は所得税)から控除できる制度です。人手不足と物価上昇が続くなか、賃上げに踏み切りたい中小企業の負担を和らげてくれます。40本目で紹介した「くるみん・えるぼし認定」による上乗せとも連動する、重要な制度です。
2026年度(令和8年度)税制改正で制度が大きく整理されたため、最新の内容を正確に押さえておく必要があります。
企業規模別の3区分(図解)
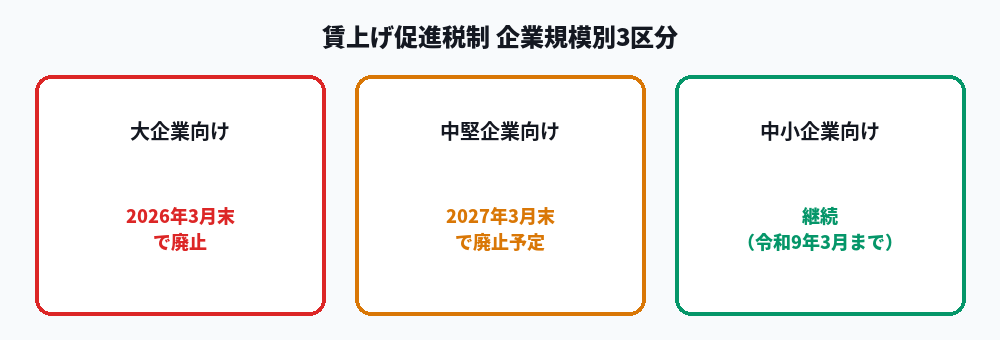
賃上げ促進税制は企業規模によって3つの区分があり、中小企業はどれも申請可能です。
| 区分 | 対象 | 2026年度改正の扱い |
|---|---|---|
| 大企業(全企業)向け | 青色申告をする全法人・個人事業主 | 2026年3月31日をもって廃止 |
| 中堅企業向け | 従業員数2,000人以下 | 賃上げ幅要件を4%以上に引き上げ、2027年3月末で廃止予定 |
| 中小企業向け | 資本金1億円以下の法人・従業員数1,000人以下の個人事業主 | 継続(令和9年3月末までに開始する事業年度まで) |
中小企業向けの税額控除率(図解)
中小企業向けは、賃上げ率に応じて基本の控除率が決まり、要件を満たすごとに上乗せされる仕組みです。
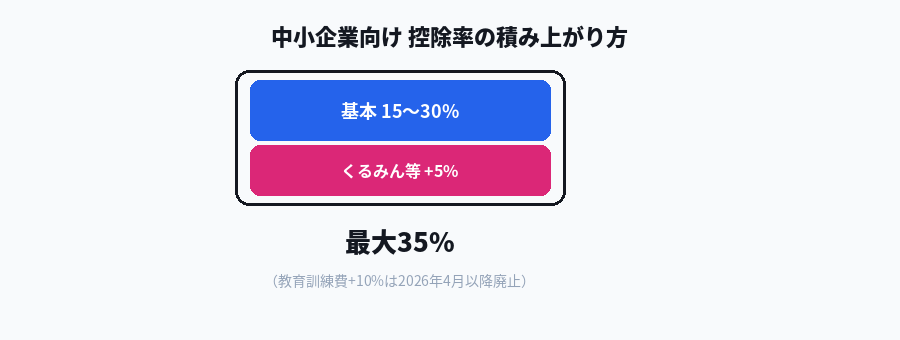
- 基本控除率:給与等支給総額が前年度比1.5%以上増加で15%、2.5%以上増加で30%
- くるみん・えるぼし上乗せ:40本目で紹介した認定を取得していると+5%
- 教育訓練費の上乗せ(+10%):令和8年4月1日以後に開始する事業年度から廃止
これまで最大45%(教育訓練費上乗せ込み)だった中小企業の控除率上限は、教育訓練費上乗せの廃止により最大35%に引き下がります。決算期が2026年4月をまたぐ会社は、この境目に注意が必要です。
決算期による適用の分かれ目(図解)
3月決算法人を例にすると、2026年3月期までは旧ルール(最大45%)、2026年4月開始の2027年3月期からは新ルール(最大35%)という整理になります。
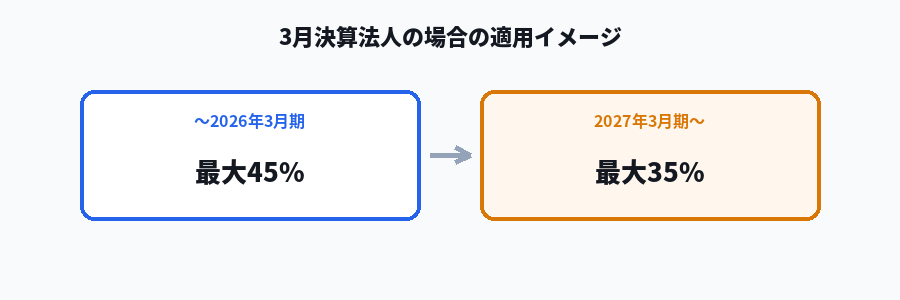
決算期がこの境目をまたぐ会社は、教育訓練費への投資タイミングを2026年3月期中に前倒しできないか、検討する価値があります。
5年間の繰越控除も利用可能
その年の税額控除額が法人税額の一定割合(上限あり)を超えて控除しきれなかった場合、中小企業は5年間にわたって繰り越して控除できます。赤字の年でも、翌年度以降の黒字化を見据えて賃上げを継続する価値があります。
適用を受けるための手続き
事前の申請は不要です。確定申告の際に、以下の書類を添付します。
- 給与等支給額の増加割合が分かる明細書
- くるみん・えるぼし認定を活用する場合は認定通知書の写し
- (繰越控除を利用する場合)前期以前の控除限度超過額の明細
まとめ
- 賃上げ促進税制は、給与支給額を増やした企業が法人税額の一部控除を受けられる制度で、企業規模により3区分ある
- 大企業向けは2026年3月末で廃止、中堅企業向けは2027年3月末で廃止予定だが、中小企業向けは継続
- 中小企業向けも教育訓練費上乗せ(+10%)が2026年4月以降廃止され、控除率上限は45%から35%に低下
- くるみん・えるぼし認定による+5%上乗せは継続し、5年間の繰越控除も利用できる
関連リンク
【PR】関連ツールの紹介
賃上げ率の試算や給与台帳の管理には、クラウド会計・労務ソフトの活用が効果的です。
▶ やよいの青色申告 オンラインを無料で試してみる
※このリンクから申込みがあった場合、当方に紹介料が発生することがあります。
※本記事は2026年8月時点の公開情報をもとに作成しています。控除率・要件は税制改正により変更されるため、必ず国税庁・中小企業庁の公式サイトで最新情報をご確認ください。
コメント