中小企業投資促進税制とは?
「機械を買い替えたいけれど、経営力向上計画のような面倒な手続きは避けたい」——そんな中小企業に向いているのが中小企業投資促進税制です。21本目で紹介した「中小企業経営強化税制」より手続きが簡単なのが最大の特徴で、機械設備等を取得した際に、通常の減価償却に加えて特別償却30%または税額控除7%を選べます。
経営強化税制との違いをまず理解する(図解)
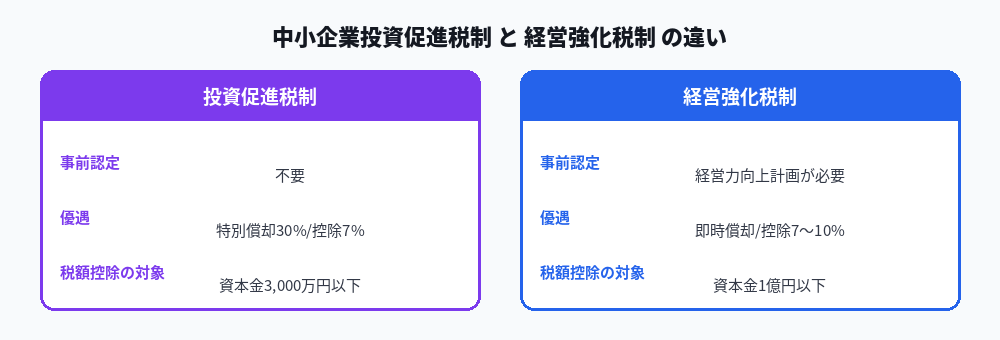
似た名前の制度が2つあり、混同しやすいので最初に整理します。
| 中小企業投資促進税制 | 中小企業経営強化税制(21本目) | |
|---|---|---|
| 事前の計画認定 | 不要 | 経営力向上計画の認定が必要 |
| 優遇内容 | 特別償却30%/税額控除7% | 即時償却/税額控除7〜10% |
| 手続きの手間 | 少ない | 証明書取得・計画申請が必要 |
| 対象法人(税額控除) | 資本金3,000万円以下の中小企業者等のみ | 資本金1億円以下 |
税額控除を受けたい場合、資本金3,000万円超の法人は使えません(特別償却のみ選択可)。この点は経営強化税制との大きな違いです。
制度の基本情報
| 項目 | 内容 |
|---|---|
| 根拠法 | 租税特別措置法第42条の6 |
| 適用期限 | 令和9年(2027年)3月31日までに取得等をして事業供用した設備 |
| 優遇内容 | 特別償却30%、または税額控除7%(税額控除は資本金3,000万円以下の法人・個人事業主のみ) |
| 事前手続き | 不要(確定申告時に書類添付) |
対象になる設備(図解)
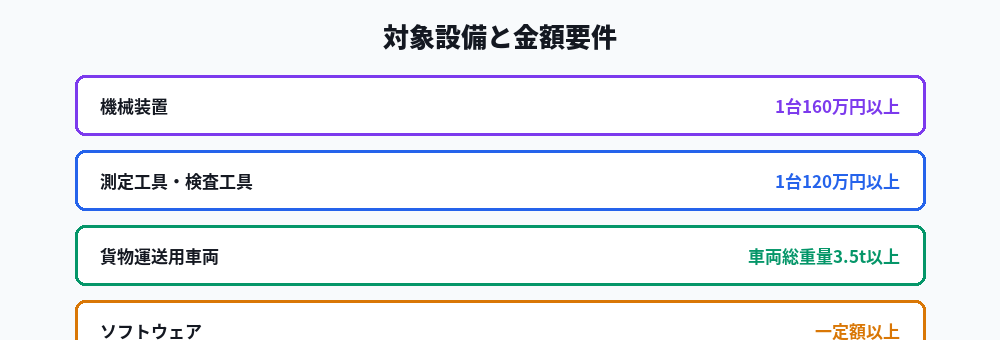
一定の金額要件を満たす設備が対象です。乗用自動車は原則対象外である点に注意してください。
| 設備の種類 | 金額要件 |
|---|---|
| 機械装置 | 1台160万円以上 |
| 測定工具・検査工具 | 1台120万円以上(または1台30万円以上かつ複数合計120万円以上) |
| ソフトウェア | 一定額以上(複合機能を持つ特定のもの) |
| 貨物運送用の普通自動車 | 車両総重量3.5トン以上 |
| 内航船舶 | 一定の要件を満たすもの |
特別償却と税額控除、どちらがお得か(図解)
21本目でも触れた考え方ですが、こちらの制度でも同じ判断軸が使えます。
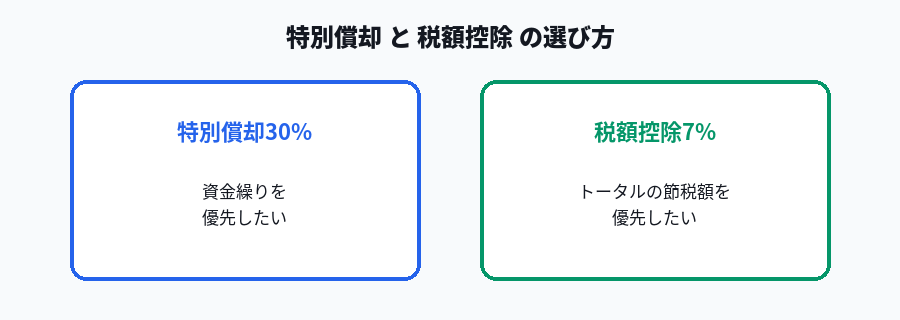
- 特別償却(30%):投資した年の税負担を大きく減らせるが、償却期間全体で見ると節税効果はゼロ(課税を将来に繰り延べているだけ)。資金繰りを優先したい会社向け
- 税額控除(7%):通常の減価償却に加えて、法人税額から直接7%を差し引ける。償却期間全体で見ると、こちらの方が有利になるケースが多い
利益が出ていて資金繰りに大きな不安がなければ、税額控除を選ぶ方が総合的にお得になりやすいと言われています。
対象になる中小企業者の要件
- 資本金1億円以下の法人(税額控除は資本金3,000万円以下に限る)
- 従業員数1,000人以下の個人事業主
- 青色申告をしていること
- 大規模法人の子会社など「みなし大企業」に該当しないこと
申請の流れ
- 対象設備を取得し、事業の用に供する
- 確定申告書に、特別償却または税額控除に関する明細書を添付
- 最寄りの税務署に申告
経営強化税制と違い、取得前の事前認定が不要なので、「設備を買ってから制度を知った」という場合でも、確定申告のタイミングで間に合えば適用できる可能性があります。
まとめ
- 中小企業投資促進税制は、事前の計画認定が不要で、機械設備等の取得に特別償却30%または税額控除7%を選べる制度
- 税額控除は資本金3,000万円以下の法人・個人事業主のみが対象という制限がある
- 特別償却は資金繰り重視、税額控除はトータルの節税額重視という選び方が基本
- 経営強化税制(21本目)と混同しやすいため、事前認定の要否という違いをまず押さえておくことが重要
関連リンク
【PR】関連ツールの紹介
特別償却・税額控除どちらを選ぶかの判断には、日々の会計データが欠かせません。クラウド会計ソフトなら試算表の確認もスムーズです。
▶ マネーフォワード クラウド確定申告を無料で試してみる
※このリンクから申込みがあった場合、当方に紹介料が発生することがあります。
※本記事は2026年8月時点の公開情報をもとに作成しています。適用期限・対象設備は税制改正により変更されるため、必ず国税庁・中小企業庁の公式サイトで最新情報をご確認ください。
コメント