先端設備等導入計画とは?
設備投資をした年から、新しく取得した機械・装置にかかる固定資産税(償却資産税)が最大1/4に軽減される——これが先端設備等導入計画の効果です。中小企業等経営強化法に基づく制度で、21本目で紹介した「中小企業経営強化税制」とは別の、市区町村が主体となって認定する制度です。
制度の基本情報
| 項目 | 内容 |
|---|---|
| 根拠法 | 中小企業等経営強化法 |
| 認定主体 | 設備を導入する市区町村(東京都特別区は東京都) |
| 対象 | 中小企業者・個人事業主 |
| 軽減内容 | 新規取得設備の固定資産税の課税標準を軽減 |
| 事前手続き | 認定経営革新等支援機関の事前確認+市区町村の認定(設備取得前に完了させる) |
軽減率は賃上げ表明の水準で決まる(図解)
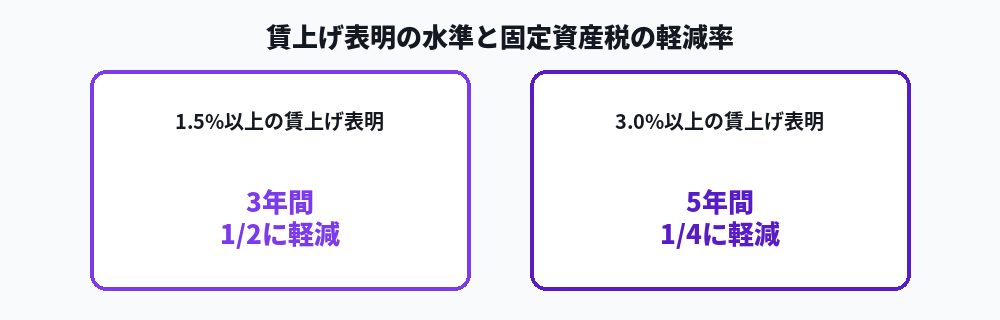
令和7年度の税制改正で「賃上げ方針の表明」が固定資産税特例の必須条件になりました。以前は賃上げなしでも特例を受けられましたが、現在は賃上げとセットです。
手続きの流れ(図解)
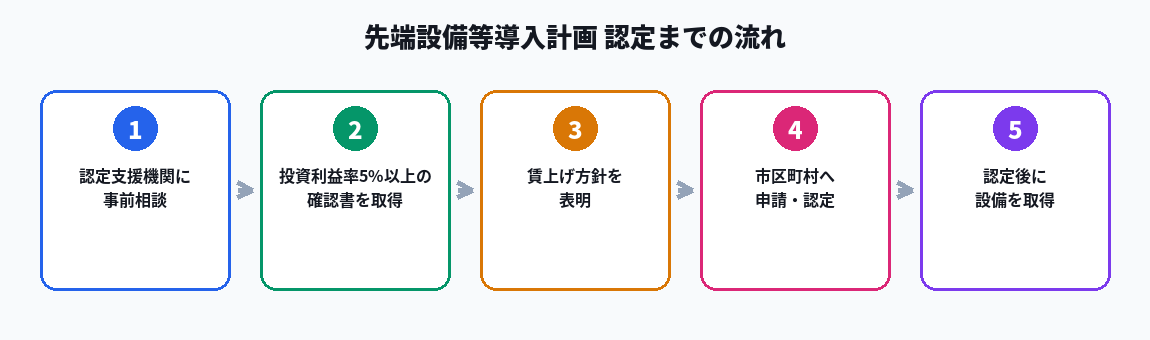
「先に認定、あとで取得」が絶対のルールです。設備を先に発注・取得してしまうと、特例の対象から外れてしまいます。
- 認定経営革新等支援機関(商工会議所、商工会、金融機関、税理士等)に事前相談
- 「投資計画に関する確認依頼書」を提出し、投資利益率が年5%以上見込まれることの確認書を取得
- 従業員に対して賃上げ方針(1.5%以上または3.0%以上)を表明し、証する書類を準備
- 設備所在地の市区町村へ「先端設備等導入計画」を申請
- 市区町村の認定を受けた後に、設備を取得
- 固定資産税の申告時に、認定書等の必要書類を添付
経営強化税制(21本目)との違い(図解)
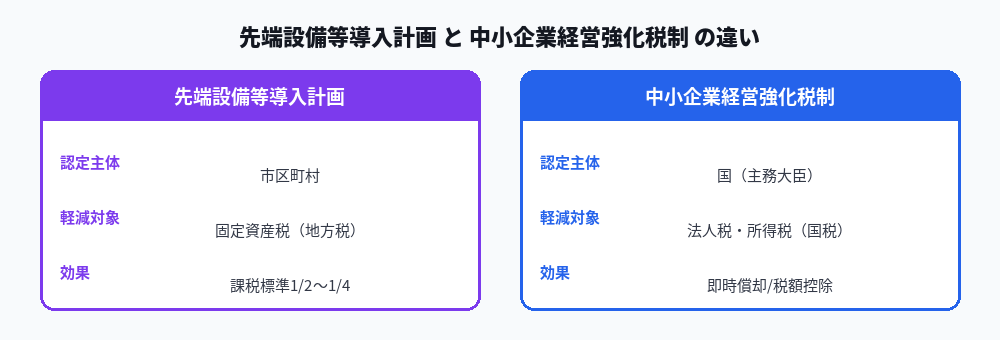
併用も可能です。同じ設備投資について、国税(法人税の即時償却・税額控除)と地方税(固定資産税の軽減)を両方受けられるケースがあるため、投資規模が大きい場合はセットで検討する価値があります。
対象になる中小企業の基準
固定資産税の特例は、経営強化税制よりもやや広い規模要件が設定されている市区町村もあります。資本金・従業員数の基準は自治体ごとの「導入促進基本計画」によって異なるため、設備を導入する市区町村がこの制度に対応しているか、まず確認することが第一歩です。
注意点
- 既に導入済みの設備は対象外です。必ず認定を受けてから設備を取得してください
- 市区町村ごとに「導入促進基本計画」を策定しているかどうかが異なり、対応していない自治体では利用できません
- 固定資産税の軽減は黒字・赤字にかかわらず恩恵を受けられるため、赤字決算の年でも設備投資をしていればメリットがあります
申請先
設備を導入する事業所が所在する市区町村の産業振興課・商工課が窓口です(東京都特別区の場合は都税事務所)。まずは認定経営革新等支援機関(商工会議所・商工会・顧問税理士等)に相談することをおすすめします。
まとめ
- 先端設備等導入計画は、市区町村の認定を受けることで新規取得設備の固定資産税を最大1/4に軽減できる制度
- 令和7年度改正で賃上げ表明が必須要件になり、1.5%以上で3年間1/2、3.0%以上で5年間1/4に軽減
- 「先に認定、あとで取得」が鉄則で、設備取得後の申請では特例を受けられない
- 中小企業経営強化税制(国税)と併用できるケースがあり、投資規模に応じて組み合わせを検討する価値がある
【PR】関連ツールの紹介
固定資産税の軽減効果を含めた設備投資の会計処理には、クラウド会計ソフトでの管理が便利です。
※本記事は2026年8月時点の公開情報をもとに作成しています。認定要件・軽減率は自治体・年度により異なるため、必ず中小企業庁および設備を導入する市区町村の公式サイトで最新情報をご確認ください。
コメント