№66 iDeCoの2026年改正とは?
23本目で紹介した「小規模企業共済」と並んで、個人事業主・フリーランスの老後資金準備・節税の柱になるのがiDeCo(個人型確定拠出年金)です。2026年12月、iDeCoの掛金上限額・加入可能年齢が大きく見直される改正が施行されます。すでに加入している方も、これから始める方も、変更点を押さえておく価値があります。
iDeCoの基本の仕組み(図解)
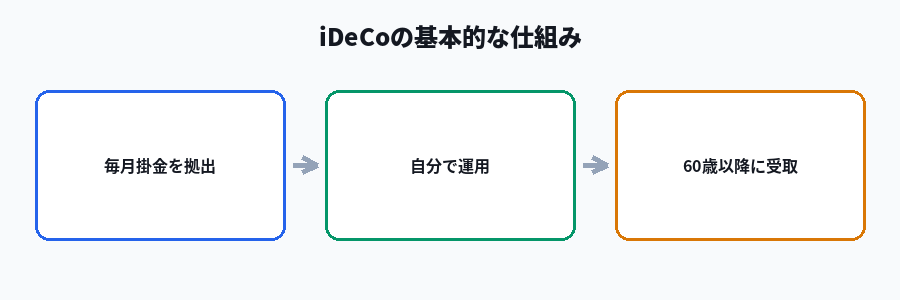
毎月一定額を積み立てて自分で運用し、原則60歳以降に受け取る私的年金制度です。掛金は全額「小規模企業共済等掛金控除」として所得控除になり、運用益も非課税という、23本目の小規模企業共済と似た税制メリットがあります。
2026年12月改正:被保険者区分別の掛金上限(図解)
改正で最も影響が大きいのが、被保険者区分ごとの掛金上限額の引き上げです。
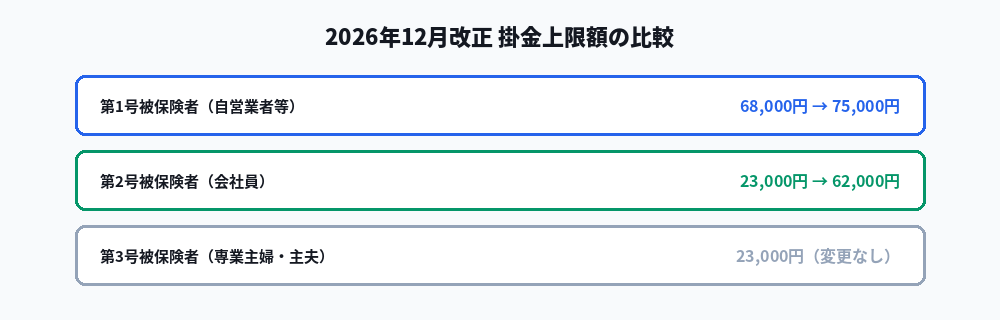
| 被保険者区分 | 改正前 | 2026年12月改正後 |
|---|---|---|
| 第1号被保険者(自営業者等) | 月額68,000円 | 月額75,000円 |
| 第2号被保険者(企業年金なし会社員) | 月額23,000円 | 月額62,000円 |
| 第3号被保険者(専業主婦・主夫) | 月額23,000円 | 変更なし |
個人事業主・フリーランス(第1号被保険者)の上限は月額75,000円(年間90万円)になります。23本目の小規模企業共済(年間最大84万円)とあわせると、個人事業主は合計で年間170万円以上を所得控除できる計算になり、非常に大きな節税効果が見込めます。
加入可能年齢も70歳未満に拡大
改正前は原則65歳未満までしか掛金を拠出できませんでしたが、2026年12月からは70歳未満まで拡大されます。ただし、老齢基礎年金やiDeCoの老齢給付金をすでに受給している場合は対象外です。60代でも現役で働き続ける個人事業主にとって、より長く節税しながら積み立てられるようになります。
節税シミュレーション(イメージ)
個人事業主(第1号被保険者)が掛金を増額した場合の、年間節税額のイメージです(実効税率によって変動する概算です)。
| 掛金月額 | 年間掛金 | 実効税率20%の場合の年間節税額の目安 |
|---|---|---|
| 68,000円(改正前上限) | 816,000円 | 約16.3万円 |
| 75,000円(改正後上限) | 900,000円 | 約18万円 |
実際の節税額は、所得水準・他の控除の状況によって大きく変わります。 あくまで目安として捉え、正確な試算は税理士や金融機関のシミュレーションツールを活用することをおすすめします。
小規模企業共済(23本目)との違い・使い分け
| iDeCo | 小規模企業共済(23本目) | |
|---|---|---|
| 運用 | 自分で運用商品を選ぶ(元本割れリスクあり) | 運用リスクなし、固定の利回り |
| 引き出し | 原則60歳まで引き出し不可 | 廃業・退職時に受け取り可能 |
| 掛金上限(個人事業主) | 月75,000円(2026年12月〜) | 月70,000円 |
どちらか一方ではなく、両方を組み合わせて上限まで拠出するのが、個人事業主にとって最も節税効果が大きい選択とされています。ただし、どちらも資金が長期間ロックされる点は共通のデメリットです。生活防衛資金(生活費6か月分程度)を確保した上で、余裕資金の範囲で活用するのが現実的です。
手続きの変更点
2024年12月には、これまで加入時に必要だった「事業主証明書」が廃止されるなど、手続きの簡素化も進んでいます。企業型確定拠出年金がある会社員の場合、事業主掛金額によってはiDeCoの拠出可能額が変わる複雑な計算があるため、加入先の金融機関のシミュレーションを活用するのが確実です。
申請窓口・参考リンク
よくある質問
Q. 個人事業主から法人化(64本目)したら、iDeCoの扱いは変わりますか?
A. 法人化すると被保険者区分が第2号被保険者に変わり、掛金上限額が変わります。企業年金の有無によっても上限が異なるため、法人化のタイミングで見直しが必要です。
Q. 運用商品はいつでも変更できますか?
A. 加入している金融機関(運営管理機関)を通じて、運用商品の配分変更や預け替えが可能です。
Q. 掛金は毎月一定額でないといけませんか?
A. 「毎月定額」以外に、「年単位拠出(月別指定)」という、月ごとに拠出額を変えられる方法も選べます。
Q. 途中で解約できますか?
A. 原則として60歳まで引き出しできません。掛金の減額(最低月5,000円まで)や、一時的な拠出停止は可能です。
まとめ
- iDeCoは掛金が全額所得控除になる私的年金制度で、2026年12月に大きな改正が施行される
- 個人事業主(第1号被保険者)の掛金上限は月額68,000円から75,000円に引き上げられる
- 加入可能年齢も65歳未満から70歳未満に拡大される
- 小規模企業共済(23本目)と組み合わせることで、個人事業主は年間170万円以上の所得控除を受けられる可能性がある
※本記事は2026年8月時点の公開情報をもとに作成しています。制度内容は施行までに変更される可能性があるため、必ずiDeCo公式サイト・厚生労働省の公式サイトで最新情報をご確認ください。
コメント