中小企業経営強化税制とは?
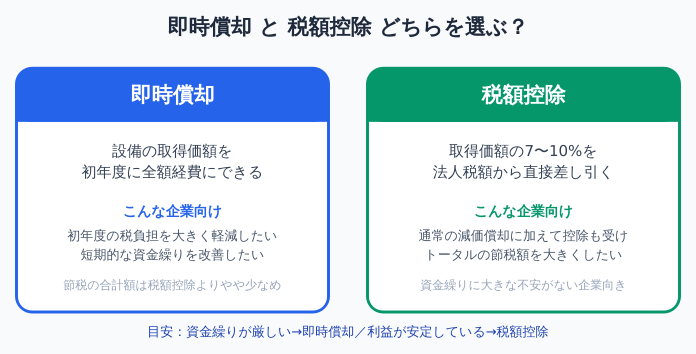
「設備投資をしたいけれど、税金の負担が気になる」——そんな中小企業の悩みに応えるのが中小企業経営強化税制です。国の認定を受けた「経営力向上計画」に基づいて機械や設備を導入すると、即時償却(初年度に全額経費にできる)または税額控除(法人税から直接差し引ける)のどちらかを選んで使える、設備投資減税の代表格です。
制度の基本情報
| 項目 | 内容 |
|---|---|
| 根拠法 | 中小企業等経営強化法 |
| 対象 | 青色申告をしている中小企業者等・個人事業主 |
| 優遇内容 | 即時償却、または取得価額の10%(資本金3,000万円超1億円以下の法人は7%)の税額控除 |
| 適用期限 | 令和9年(2027年)3月31日まで(令和8年度改正でさらなる延長方針あり、最新情報の確認が必要) |
| 事前手続き | 経営力向上計画の認定(設備取得前に必須) |
対象設備の4つの類型(図解)
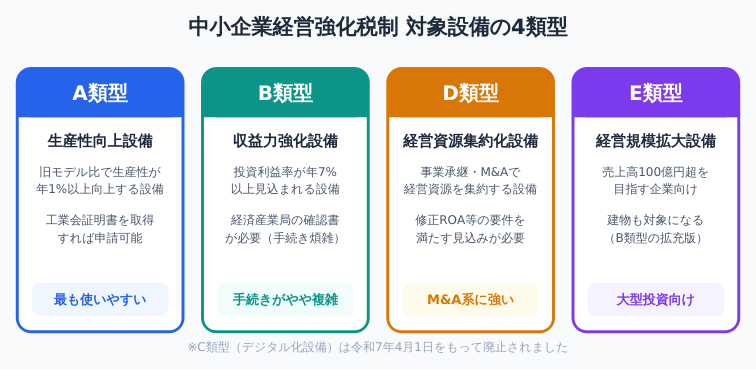
以前は4類型(A・B・C・D)でしたが、2025年4月の改正でC類型(デジタル化設備)が廃止され、代わりに大型投資向けのE類型が新設されました。現在は以下の4つが中心です。
選び方の目安:手続きの簡単さを優先するならA類型が圧倒的におすすめです。工業会が発行する証明書を取得するだけで申請でき、実務上もっとも多く使われています。B類型・D類型・E類型は経済産業局の確認が必要で手続きが煩雑になります。
即時償却と税額控除、どちらを選ぶ?(図解)
対象になる事業者
- 資本金1億円以下の法人、または常時使用する従業員数1,000人以下の個人事業主等
- 青色申告書を提出していること
- 大規模法人の子会社など「みなし大企業」に該当しないこと
申請の流れ
- 導入したい設備が対象類型に該当するか確認し、メーカーから工業会等の「証明書」を取得(A類型の場合)
- 自社の経営力向上の見通しを盛り込んだ「経営力向上計画」を作成
- 主務大臣に計画を申請し、認定を受ける(設備取得前に完了させることが原則)
- 認定後に設備を取得・事業供用
- 税務申告時に、即時償却または税額控除の適用を受ける旨を記載し、計画認定書等を添付
注意点
- 経営力向上計画の認定は、原則として設備を取得する前に受けている必要があります。 先に設備を購入してしまうと適用を受けられません
- 認定までの期間は、書類に不備がなければ約30日、電子申請なら約14日が目安です。余裕をもったスケジュールで動きましょう
- 補助金と併用する場合、圧縮記帳の取り扱いなど複雑な論点があるため、税理士への確認が必須です
まとめ
- 経営力向上計画の認定を受けた中小企業が、設備投資で即時償却または税額控除(7〜10%)を選べる税制優遇制度
- 対象設備はA・B・D・E類型の4つ(C類型は2025年廃止)、実務上はA類型が最も使いやすい
- 即時償却は短期的な資金繰り改善、税額控除は中長期でのトータル節税額を重視する企業向け
- 設備取得前に経営力向上計画の認定を受ける必要があるため、スケジュール管理が重要
【PR】関連ツールの紹介
設備投資の会計処理・税務申告には、クラウド会計ソフトでの管理が便利です。日々の記帳から確定申告書類の準備までまとめて効率化できます。
▶ クラウド会計ソフト【freee会計】を無料で試してみる
※このリンクから申込みがあった場合、当方に紹介料が発生することがあります。
※本記事は2026年8月時点の公開情報をもとに作成しています。適用期限・類型区分は税制改正のたびに変更されるため、必ず中小企業庁・国税庁の公式サイトで最新情報をご確認ください。
コメント