出産手当金とは?
産休(産前産後休業)中は多くの場合、給与が支払われません。その間の生活を支えるのが出産手当金で、勤務先の健康保険(協会けんぽ・組合健保)から支給されます。37本目で紹介した「育児休業給付金」が育休中の収入を補うのに対し、出産手当金は産休中を対象にした制度という違いがあります。
「育児休業給付金」との違い(図解)
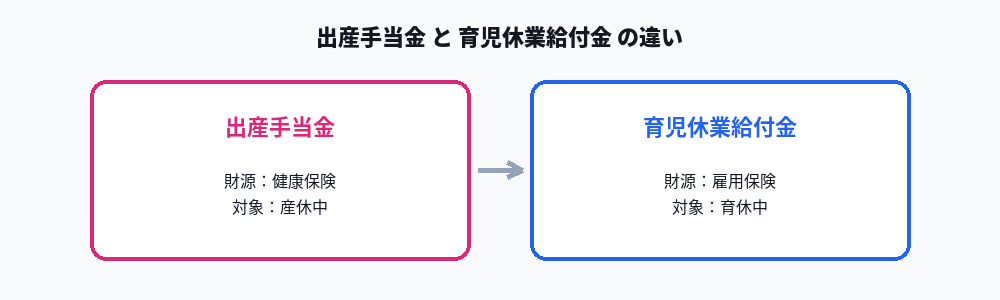
| 出産手当金 | 育児休業給付金(37本目) | |
|---|---|---|
| 財源 | 健康保険 | 雇用保険 |
| 対象期間 | 産前産後休業中 | 育児休業中 |
| 支給率の目安 | 給与の約2/3 | 67%(180日以降50%) |
産前産後休業が終わると、続けて育児休業に入るのが一般的な流れです。出産手当金→育児休業給付金と、財源も申請先も切り替わる点を押さえておくと手続きがスムーズです。
対象になる期間(図解)
出産手当金の対象期間は、出産予定日を基準に決まります。
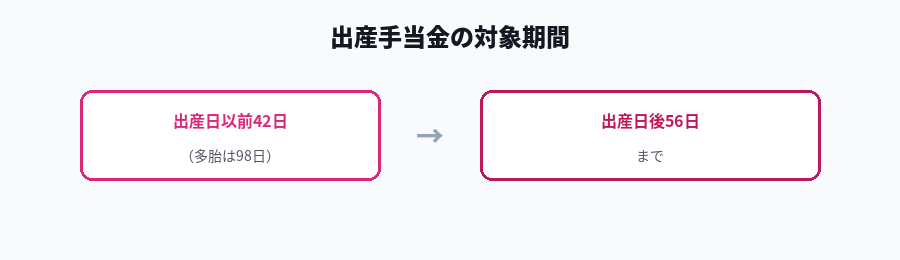
- 出産日以前42日(多胎妊娠の場合は98日)から
- 出産日後56日まで
予定日より出産が遅れた場合、遅れた日数分も対象期間に含まれます。 例えば予定日より3日遅く出産した場合、その3日分も出産手当金の対象になります。
支給額の計算方法
計算式は44本目で紹介した傷病手当金と同じです。
1日あたりの支給額 = 支給開始日以前12か月間の標準報酬月額の平均額 ÷ 30日 × 2/3
産休中に給与の一部が支払われる場合、出産手当金の額より給与の方が少なければ、その差額のみが支給されます。
対象になるための要件
- 勤務先の健康保険(協会けんぽ・組合健保)に加入していること
- 妊娠4か月(85日)以降の出産であること(早産・死産・流産・人工妊娠中絶を含む)
- 出産のために休業し、その間給与の支払いを受けていないこと
国民健康保険には出産手当金の制度がないため、フリーランス・個人事業主は原則対象外です。ただし個人事業主でも、条件を満たせば36本目で紹介した「妊婦のための支援給付」(合計10万円)は受け取れます。
退職予定の方への注意点
退職を控えている方でも、以下の要件を満たせば退職後も出産手当金を受け取れる場合があります。
- 資格喪失日の前日(退職日)まで継続して1年以上の被保険者期間があること
- 資格喪失時に現に出産手当金を受けているか、受けられる状態にあること
「退職すると出産手当金がもらえなくなる」と誤解している方も多いですが、条件を満たせば退職後も継続して受給できます。退職を検討している場合は、事前に人事労務担当者や協会けんぽに確認することをおすすめします。
申請の流れ
- 産休開始前に、勤務先へ出産手当金の申請について相談
- 医師・助産師の証明を受ける
- 勤務先が「出勤簿」「賃金台帳」等の証明書類を作成
- 加入している健康保険へ支給申請書を提出(産休終了後にまとめて申請するのが一般的)
- 審査後、指定口座へ振込
まとめ
- 出産手当金は、産休中の収入減を健康保険から補う制度で、給与の約2/3が支給される
- 対象期間は出産日以前42日(多胎98日)から出産日後56日までで、出産が遅れた場合はその分も対象に含まれる
- 育児休業給付金(37本目)とは財源・対象期間が異なり、産休→育休の流れで申請先が切り替わる
- 国民健康保険には制度がないため、フリーランス・個人事業主は対象外(ただし妊婦のための支援給付は別途利用可能)
関連リンク
※本記事は2026年8月時点の公開情報をもとに作成しています。加入する健康保険組合により取り扱いが一部異なる場合があるため、必ず加入先の健康保険の公式サイトで最新情報をご確認ください。
コメント