「DX投資促進税制」は2025年3月で終了しました
「DX投資促進税制を使いたい」と検索してこの記事に来た方に、まず結論をお伝えします。DX投資促進税制は令和7年(2025年)3月31日をもって終了しており、2026年4月以降の新規認定は行われていません。 「DXのための投資に税額控除5%・特別償却30%」という魅力的な制度でしたが、現在は新規に活用することはできない点に注意してください。
なお、令和6年度までに計画認定を受けた事業者は、計画終了まで実施状況の報告義務が続きます。 過去に認定を受けた方は、この点だけ引き続きご注意ください。
制度が終了した経緯
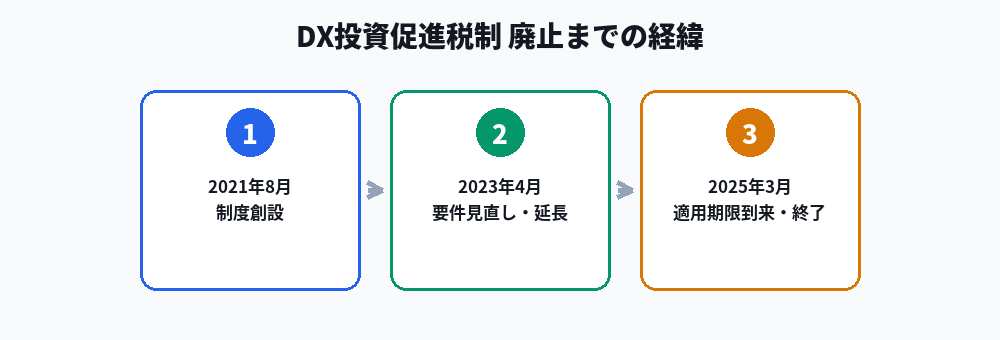
| 時期 | 内容 |
|---|---|
| 2021年8月 | 制度創設(令和3年度税制改正) |
| 2023年4月 | 要件見直し・2年延長(〜2025年3月) |
| 2025年3月31日 | 適用期限到来、新規の計画認定は終了 |
| 2026年4月〜 | 新規申請不可(過去認定分の報告義務のみ継続) |
経済産業省は「先進的なDX事例の普及に一定の役割を果たした」ことを理由に、制度を延長せず終了させたと説明しています。
2026年、DX投資に使える代替制度3つ
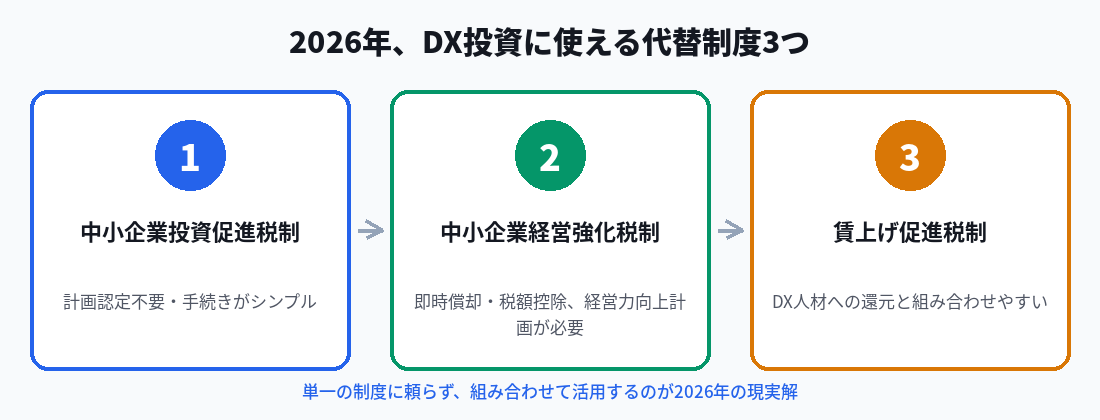
DX投資そのものへの支援がなくなったわけではありません。単一の万能な制度に頼るのではなく、複数の既存制度を組み合わせて活用するのが2026年時点の現実的なアプローチです。
1. 中小企業投資促進税制
DXの第一歩としてソフトウェア導入等を検討する企業に、最も幅広く使われている制度です。
- 特別な事業計画の認定が不要で、要件が比較的シンプル
- 対象:一定額以上の機械装置、ソフトウェア等
- 税額控除(中小企業者等のみ)または特別償却が選択可能
2. 中小企業経営強化税制
すでにこのサイトの21本目で紹介した制度です。DX関連のIT投資でも、経営力向上計画の認定を受ければ活用できます。
- 即時償却、または取得価額の7〜10%の税額控除
- 月額払いのクラウドサービス(SaaS)は原則対象外という実務上の注意点があります。SaaS型のツールを検討している場合、対象になるのは「取得型」のソフトウェア投資が中心です
- 詳しくは「21:中小企業経営強化税制」の記事もあわせてご覧ください
3. 賃上げ促進税制
DXそのものへの税制優遇ではありませんが、DXによって生まれた利益を従業員に還元する場面で組み合わせて使える制度です。
- 雇用者給与等支給額が前年度比1.5%以上増加:増加額の15%を税額控除
- 2.5%以上増加:控除率30%にアップ
- 教育訓練費に関する上乗せ措置もあり、DX人材の育成投資と相性が良い
実務上の注意点
- 月額課金のSaaS型ツールは、多くの税制優遇で対象外になりがちです。買い切り型・オンプレミス型のソフトウェア、またはクラウド移行の「初期費用」部分が対象になるケースが中心である点に注意してください
- 複数の税制を併用する場合、それぞれの控除上限(例:法人税額の20%など)との兼ね合いを事前にシミュレーションしておく必要があります
- 制度の組み合わせは複雑になりやすいため、顧問税理士との事前相談が実質的に必須です
まとめ
- DX投資促進税制は2025年3月末で終了し、2026年4月以降は新規申請できない
- 過去に認定を受けた事業者は、計画終了まで実施状況報告の義務が継続する
- 2026年現在は「中小企業投資促進税制」「中小企業経営強化税制」「賃上げ促進税制」の3つを組み合わせて活用するのが現実的
- SaaS型ツールは対象外になりやすいなど実務上の制約があるため、税理士との事前相談が重要
【PR】関連ツールの紹介
DX関連の投資判断・税務処理には、クラウド会計ソフトでの経費管理が便利です。
▶ クラウド会計ソフト【freee会計】を無料で試してみる
※このリンクから申込みがあった場合、当方に紹介料が発生することがあります。
※本記事は2026年8月時点の公開情報をもとに作成しています。制度の詳細は変更される可能性があるため、必ず経済産業省・国税庁の公式サイトで最新情報をご確認ください。
コメント