傷病手当金とは?
病気やケガで会社を休み、給料が出なくなったとき、生活を支えてくれるのが傷病手当金です。健康保険(協会けんぽ・組合健保)から支給される制度で、業務外の病気・ケガが対象になります(仕事中のケガは労災保険の対象で別制度です)。国民健康保険には基本的にこの制度がないため、会社員・公務員など被用者保険に加入している方向けの制度である点をまず押さえておきましょう。
支給額の計算方法(図解)
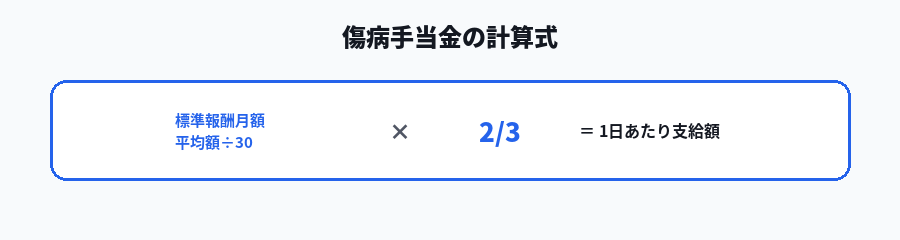
1日あたりの支給額 = 支給開始日以前12か月間の標準報酬月額の平均額 ÷ 30日 × 2/3
おおよそ給与の3分の2程度が支給されるとイメージしておくとわかりやすいです。健康保険の加入期間が12か月に満たない場合は、実際の加入期間の平均額と、加入する健康保険の全加入者平均額のうち低い方を使って計算します。
待期期間と支給開始のタイミング(図解)
休み始めてすぐに支給されるわけではありません。最初の連続3日間は「待期期間」として支給対象外になります。
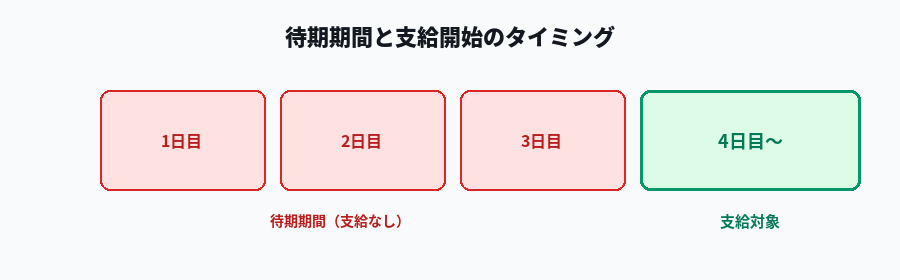
- 待期期間の3日間には、有給休暇・土日祝日を含めてもカウントされます
- 4日目以降の休業日から支給対象になります
- 支給期間は、支給開始日から通算して最長1年6か月(2022年1月の法改正で、途中出勤した期間を除いて通算できるようになりました)
対象になる要件
- 業務外の病気・ケガによる療養であること
- 療養のため労務不能であること(医師の証明が必要)
- 連続する3日間を含み4日以上仕事を休んでいること(待期完成)
- 休業した期間について、給与の支払いがないこと(給与が一部支払われる場合、差額が支給される)
よくある疑問
- 給与が一部支払われている場合はどうなる?:傷病手当金の額より給与の方が少なければ、その差額が支給されます
- 退職後も受け取れる?:退職日までに継続して1年以上の被保険者期間があり、退職時に現に傷病手当金を受給しているか受給できる状態であれば、退職後も引き続き受給できます(ただし老齢厚生年金等を受けている場合は退職後の継続給付は支給されません)
- 出産手当金と時期が重なったら?:45本目で紹介する出産手当金の支給が優先され、出産手当金の方が少ない場合はその差額のみ傷病手当金として支給されます
申請の流れ
- 医師の意見書(労務不能であることの証明)を受ける
- 勤務先に「出勤簿」「賃金台帳」等の証明書類を作成してもらう
- 加入している健康保険(協会けんぽまたは健康保険組合)へ支給申請書を提出
- 審査後、指定口座へ振込
申請は休業が終了してから行うのが一般的ですが、長期療養の場合は給与計算期間ごとに区切って申請することも可能です。
まとめ
- 傷病手当金は、業務外の病気・ケガで働けなくなった際に健康保険から支給される制度で、給与のおよそ2/3が最長1年6か月受け取れる
- 最初の連続3日間は「待期期間」として支給対象外になる
- 2022年1月の改正で、支給期間は「通算」できるようになり、途中出勤した期間があっても不利にならなくなった
- 国民健康保険には基本的にこの制度がないため、フリーランス・個人事業主は対象外になる点に注意
関連リンク
※本記事は2026年8月時点の公開情報をもとに作成しています。加入する健康保険組合により取り扱いが一部異なる場合があるため、必ず加入先の健康保険(協会けんぽまたは健康保険組合)の公式サイトで最新情報をご確認ください。
コメント