中小企業防災・減災投資促進税制とは?
地震・水害などの自然災害が相次ぐなか、「もし被災したら事業を止めずに済むか」という備えが中小企業にも求められています。中小企業防災・減災投資促進税制は、防災・減災に役立つ設備投資に対して特別償却16%の優遇を受けられる制度です。国(経済産業大臣)が認定する「事業継続力強化計画(BCP計画)」の策定が前提になります。
制度の基本情報
| 項目 | 内容 |
|---|---|
| 根拠法 | 中小企業等経営強化法・租税特別措置法 |
| 対象 | 事業継続力強化計画(または連携事業継続力強化計画)の認定を受けた中小企業者等 |
| 優遇内容 | 対象設備の取得価額の特別償却16% |
| 適用期限 | 令和9年(2027年)3月31日まで |
特別償却率は段階的に引き下げられてきた経緯があります。制度創設時は20%でしたが、令和7年4月1日以後に取得する設備は16%に引き下げられています(さらに以前は18%でした)。古い情報のまま「20%」と記載している記事もあるため、最新の16%であることを確認してください。
対象になる設備の例(図解)
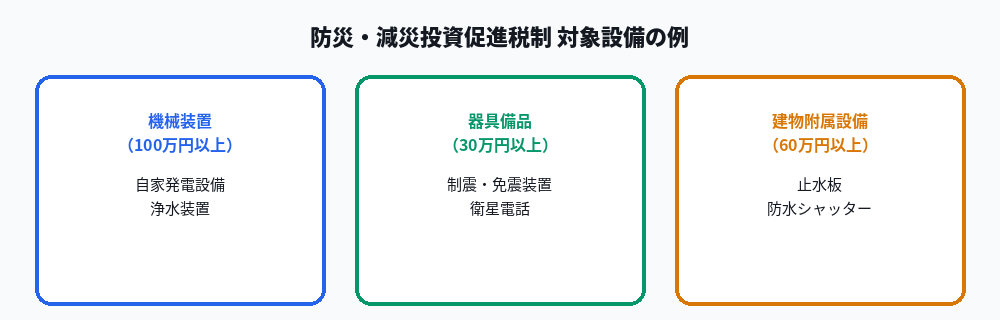
自然災害への備えとして、幅広い設備が対象になります。
| 資産区分 | 金額要件 | 対象設備の例 |
|---|---|---|
| 機械装置 | 100万円以上 | 自家発電設備、浄水装置、揚水ポンプ |
| 器具備品 | 30万円以上 | 制震・免震装置、衛星電話等の通信機器 |
| 建物附属設備 | 60万円以上 | 止水板、防水シャッター、無停電電源装置 |
感染症への備え(サーモグラフィ装置等)も対象に含まれている点は、意外と知られていないポイントです。
認定までの流れ(図解)
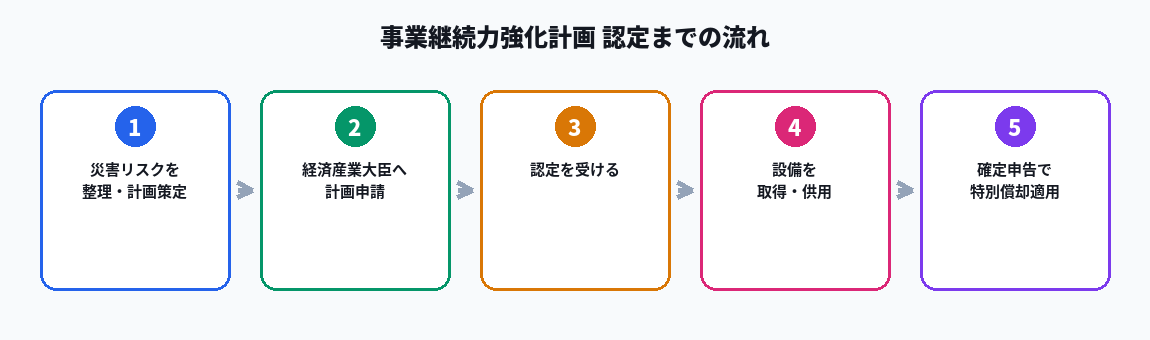
- 自社の災害リスク(想定される被害、事前対策、緊急時の体制等)を整理し、「事業継続力強化計画」を策定
- 経済産業大臣(地方経済産業局経由)へ計画を申請
- 認定を受ける(設備取得前に認定を受けることが原則)
- 認定計画に基づき、対象設備を取得・事業供用
- 確定申告時に、特別償却に関する明細書と認定書の写しを添付
税制優遇以外のメリットも大きい
事業継続力強化計画の認定を受けると、税制優遇だけでなく複数の副次的メリットがあります。
- 中小企業向け補助金(ものづくり補助金、持続化補助金等)の審査で加点対象になることが多い
- 日本政策金融公庫による低利融資を受けられる場合がある
- 信用保証協会の保証枠拡大(別枠保証)の対象になる場合がある
- 防災意識の高い企業として、取引先からの信頼向上につながる
税制優遇そのものより、こうした加点効果を目的に計画認定を取得する企業も多いのが実情です。ものづくり補助金(03本目)や新事業進出補助金(05本目)を検討している場合は、あわせて取得しておく価値があります。
対象になる中小企業者の要件
中小企業等経営強化法上の中小企業者の定義に該当すること(資本金・従業員数の業種別基準を満たすこと)が前提です。個人事業主も対象に含まれます。
まとめ
- 中小企業防災・減災投資促進税制は、事業継続力強化計画の認定を受けた中小企業が防災・減災設備を導入した場合に特別償却16%を受けられる制度
- 特別償却率は段階的に引き下げられており、令和7年4月以降は16%(旧20%・18%から変更)
- 自家発電設備、制震・免震装置、止水板など幅広い設備が対象で、感染症対策設備も含まれる
- 税制優遇に加えて、補助金審査での加点や低利融資など副次的メリットも大きい
関連リンク
【PR】関連ツールの紹介
事業継続力強化計画の策定・特別償却の申告手続きは、税理士に相談するとスムーズです。
▶ 税理士紹介ネットワークで無料相談してみる
※これらのリンクから申込みがあった場合、当方に紹介料が発生することがあります。借入は計画的に、返済能力を踏まえたうえでご検討ください。
※本記事は2026年8月時点の公開情報をもとに作成しています。特別償却率・対象設備は税制改正により変更されるため、必ず中小企業庁・中小企業基盤整備機構の公式サイトで最新情報をご確認ください。
コメント