インボイス「2割特例」が2026年9月で終了します
2023年10月のインボイス制度開始とあわせて導入された「2割特例」(売上税額の2割だけを消費税として納める経過措置)が、2026年9月30日を含む課税期間をもって終了します。免税事業者からインボイス発行事業者に転換した個人事業主・小規模法人にとって、消費税の負担が変わる大きな節目です。令和8年度税制改正大綱で延長は見送られ、当初の予定どおり終了することが確定しています。
いつまで使えるか(図解)
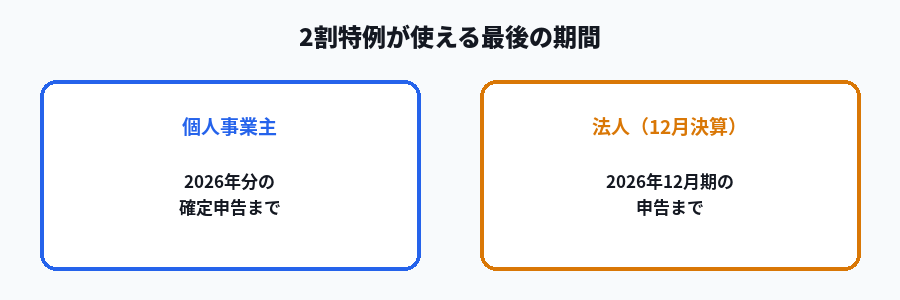
「2026年9月で終了」といっても、個人事業主と法人で「最後に使える期間」が異なる点に注意が必要です。
| 事業者の種類 | 2割特例が使える最後の期間 |
|---|---|
| 個人事業主 | 2026年分(2026年1〜12月)の確定申告まで |
| 法人(12月決算の例) | 2026年12月期の申告まで |
| 法人(3月決算の例) | 2026年9月30日を含む期間なので、2026年3月期の申告までが対象 |
自社の決算期によって「最後の適用期」が変わるため、顧問税理士や会計ソフトで自社のケースを個別に確認する必要があります。
終了後の選択肢:本則課税・簡易課税・3割特例(図解)
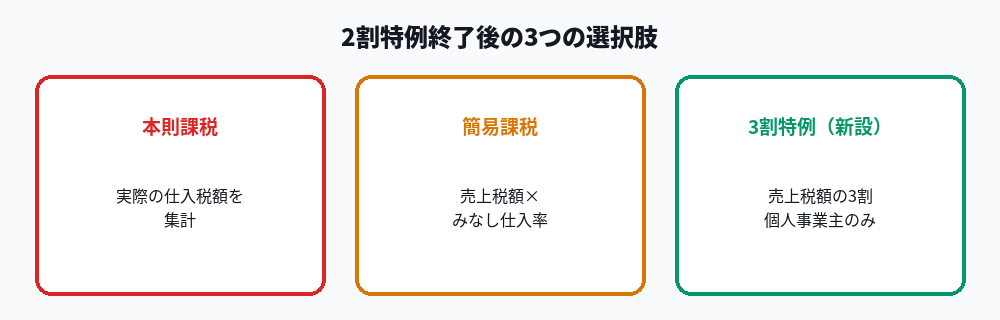
2割特例が使えなくなった後、事業者は消費税の計算方法を選び直す必要があります。
| 方式 | 納税額の目安 | 対象 |
|---|---|---|
| 本則課税 | 実際の仕入税額を集計して計算 | 誰でも選択可能(事務負担は最も重い) |
| 簡易課税 | 売上税額×みなし仕入率(業種による) | 基準期間の課税売上高5,000万円以下 |
| 3割特例(新設) | 売上税額の3割(消費税率10%なら売上高の約3%) | 個人事業主のみ、2027年分・2028年分 |
3割特例は個人事業主だけが対象で、法人には適用されません。 法人は2026年10月以降、本則課税か簡易課税のいずれかを選ぶ必要があります。
負担がどれくらい増えるか(図解)
2割特例と3割特例で、実際の納税額がどう変わるかのイメージです。
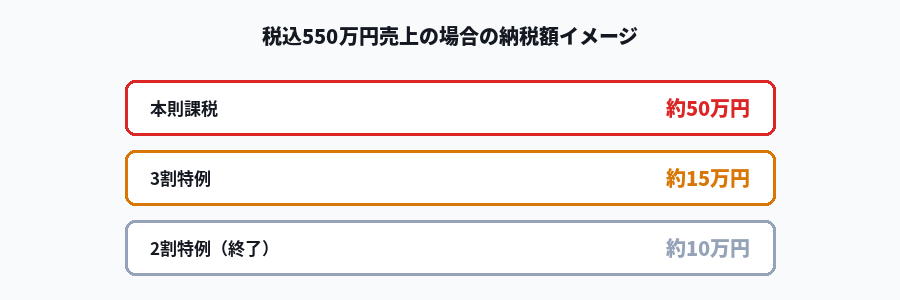
例えば消費税率10%で税込550万円の売上がある個人事業主の場合、本則課税なら本来約50万円を納めるところ、2割特例なら約10万円、3割特例なら約15万円という計算になります(簡易化した試算です)。3割特例は2割特例より負担が増えるものの、本則課税よりは軽減されるという位置づけです。
2026年10月からの経過措置(免税事業者からの仕入れ)も変更
2割特例とは別に、免税事業者からの仕入れに対する仕入税額控除の経過措置も見直されます。
- 現行(〜2026年9月):免税事業者からの仕入れでも80%控除可能
- 2026年10月以降:控除割合が80%→70%に引き下げ、その後も段階的に縮小予定
免税事業者と取引がある課税事業者(買い手側)にとっても、負担増につながる変更です。
今からできる準備
- 自社の決算期を確認し、2割特例が使える最後の申告がいつかを把握する
- 終了後の消費税負担額を、本則課税・簡易課税それぞれで試算してみる
- 個人事業主は3割特例の対象になるか確認する(法人は対象外)
- 外注費が多い業種(IT系受託開発、建設業等)は、負担増が利益を圧迫しやすいため早めの対策を検討する
- 判断に迷う場合は、早めに税理士へ相談する
まとめ
- インボイスの2割特例は2026年9月30日を含む課税期間をもって終了し、延長は見送られた
- 終了後、個人事業主は「3割特例」(2027・2028年分限定)を選べるが、法人は本則課税か簡易課税を選ぶ必要がある
- 決算期によって「最後に2割特例を使える期間」が異なるため、自社のケースの確認が必須
- あわせて2026年10月から免税事業者からの仕入れに対する控除割合も80%→70%に縮小される
関連リンク
【PR】関連サービスの紹介
消費税の計算方法の切り替え、3割特例の適用可否など、自社に合った判断には専門家への相談が近道です。
▶ 税理士紹介ネットワークで無料相談してみる
※これらのリンクから申込みがあった場合、当方に紹介料が発生することがあります。
※本記事は2026年8月時点の公開情報をもとに作成しています。制度内容は税制改正により変更されるため、必ず国税庁の公式サイトで最新情報をご確認ください。
コメント