生活福祉資金貸付制度とは?
「急な出費で今月の生活費が足りない」「失業して収入が途絶えた」——そんなときに頼れる公的な貸付制度が生活福祉資金貸付制度です。低所得世帯・障害者世帯・高齢者世帯を対象に、都道府県社会福祉協議会が実施する無利子または低利の貸付制度で、消費者金融等とは異なり、生活再建のための相談支援とセットになっているのが特徴です。
制度の基本情報
| 項目 | 内容 |
|---|---|
| 実施機関 | 都道府県社会福祉協議会(窓口:市区町村社会福祉協議会) |
| 対象 | 低所得世帯、障害者世帯、高齢者世帯 |
| 利子 | 連帯保証人ありなら無利子、なしでも年1.5% |
| 資金の種類 | 総合支援資金、福祉資金(緊急小口資金・福祉費)、教育支援資金、不動産担保型生活資金 |
5種類の資金の使い分け(図解)
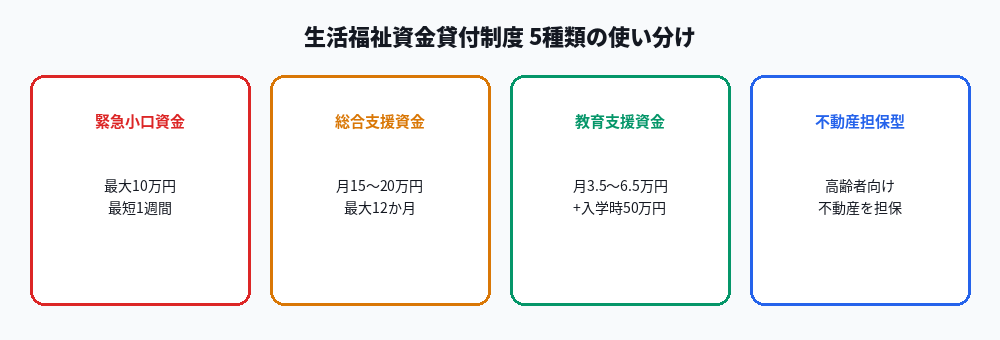
目的に応じて5つの資金に分かれており、状況に合わせて選ぶ仕組みです。
| 資金の種類 | 使い道 | 貸付上限額の目安 |
|---|---|---|
| 緊急小口資金 | 緊急・一時的な生計維持 | 最大10万円 |
| 総合支援資金(生活支援費) | 失業等による生活再建 | 月15万〜20万円(原則3か月、最大12か月) |
| 総合支援資金(住宅入居費) | 敷金・礼金等 | 40万円 |
| 教育支援資金 | 高校・大学等の就学費用 | 月3.5万〜6.5万円+入学時50万円 |
| 不動産担保型生活資金 | 高齢者の生活費(不動産を担保) | 土地評価額の70%程度、月30万円以内 |
緊急小口資金の特徴(図解)
最短1週間で借入できるスピード感が最大の特徴で、急な出費への一時的な対応に向いています。
医療費・介護費・住宅改修費など一時的な支出には「福祉費」という別枠もあり、緊急小口資金より幅広い用途に対応しています。
総合支援資金を利用する際の重要な条件
総合支援資金、緊急小口資金、臨時特例つなぎ資金を希望する場合、原則として「生活困窮者自立支援制度」における自立相談支援事業の利用が要件になります。具体的には、事前にハローワークで求職登録を行い、就労支援や家計指導などの継続的な相談支援とセットで貸付を受ける仕組みです。
「お金を借りるだけ」の制度ではなく、生活を立て直すための伴走支援とセットになっている点が、消費者金融等とは大きく異なります。
対象になる世帯
- 低所得世帯:必要な資金を他から借りることが難しい世帯(都道府県民税非課税程度が目安)
- 障害者世帯:身体障害者手帳、療育手帳、精神障害者保健福祉手帳の交付を受けた方がいる世帯
- 高齢者世帯:65歳以上の高齢者がいる世帯
申請の流れ
- お住まいの地区の市区町村社会福祉協議会へ相談
- 総合支援資金等の場合、ハローワークでの求職登録・自立相談支援の利用
- 必要書類(本人確認書類、収入状況が分かる書類等)を準備して申請
- 審査(民生委員による確認が入る場合がある)
- 貸付決定・入金
申請窓口:お住まいの市区町村社会福祉協議会(一覧は都道府県社会福祉協議会のサイトで確認できます)
よくある質問
Q. 審査にはどのくらい時間がかかりますか?
A. 緊急小口資金は最短1週間程度とスピーディーですが、総合支援資金は自立相談支援の利用などを経るため、通常10日〜数週間程度かかることがあります。
Q. 生活保護を受けていても利用できますか?
A. 原則として生活保護受給世帯は対象外です(不動産担保型生活資金には「要保護世帯向け」の別制度があります)。
Q. 保証人がいないと借りられませんか?
A. 保証人なしでも借入可能です。その場合、年1.5%の利子がかかります。
Q. 返済が難しくなったらどうなりますか?
A. 住民税非課税など一定の要件を満たす場合、償還免除の申請ができる場合があります。社会福祉協議会に早めに相談することが重要です。
まとめ
- 生活福祉資金貸付制度は、低所得世帯・障害者世帯・高齢者世帯向けの公的な無利子・低利貸付制度
- 緊急小口資金(最大10万円、最短1週間)、総合支援資金(月15〜20万円)など目的別に5種類ある
- 総合支援資金の利用には、原則ハローワークでの求職登録・自立相談支援の利用がセットになる
- 消費者金融等とは異なり、生活再建のための相談支援とセットで提供される公的制度
※本記事は2026年8月時点の公開情報をもとに作成しています。貸付条件・上限額は変更される場合があるため、必ず厚生労働省・お住まいの社会福祉協議会の公式サイトで最新情報をご確認ください。
コメント